O endividamento de 83,9 milhões de brasileiros revela uma realidade que não pode ser explicada apenas pelo comportamento individual. Mais da metade está em atraso com o sistema financeiro, enquanto o comprometimento da renda deixa cada vez menos espaço para viver
O Brasil tornou-se um país de devedores. São 83,9 milhões de brasileiros com dívidas. Desses, 54,15 milhões estão em atraso com o sistema financeiro. O dado é importante porque uma coisa é estar endividado; outra é estar inadimplente. O problema se torna ainda mais grave diante do elevado comprometimento da renda das famílias: depois de pagar contas básicas, prestações, financiamentos e dívidas, sobra muito pouco — e, para muitos, não sobra nada.
Em julho, 8,92 milhões de brasileiros estavam inadimplentes com instituições financeiras. E há uma novidade nesse quadro: já não se deve apenas aos bancos tradicionais. Agora se deve também às fintechs. Nos últimos seis anos, o número de consumidores com dívidas negativadas simultaneamente em bancos e fintechs mais que quadruplicou, com crescimento de 355,1% em relação a dezembro de 2019.

Essa transformação está relacionada também à extraordinária bancarização ocorrida no país. O Pix, desenvolvido pelo Banco Central, facilitou enormemente a entrada de milhões de pessoas no sistema financeiro, enquanto as fintechs popularizaram o acesso ao crédito. São avanços importantes, mas carregam uma contradição: crédito não é renda. Empréstimo não significa dinheiro fácil. É renda futura antecipada, que terá de ser devolvida — e com juros.
Quando a renda já está comprometida, um novo empréstimo pode parecer a solução para pagar a conta de hoje, mas frequentemente cria a conta de amanhã. Forma-se um círculo perverso: toma-se crédito para cobrir uma dívida, compromete-se a renda futura e depois se busca novo crédito para cobrir o compromisso anterior. Não se trata simplesmente de perguntar por que o brasileiro não paga. Muitos não pagam porque a renda não dá para pagar.
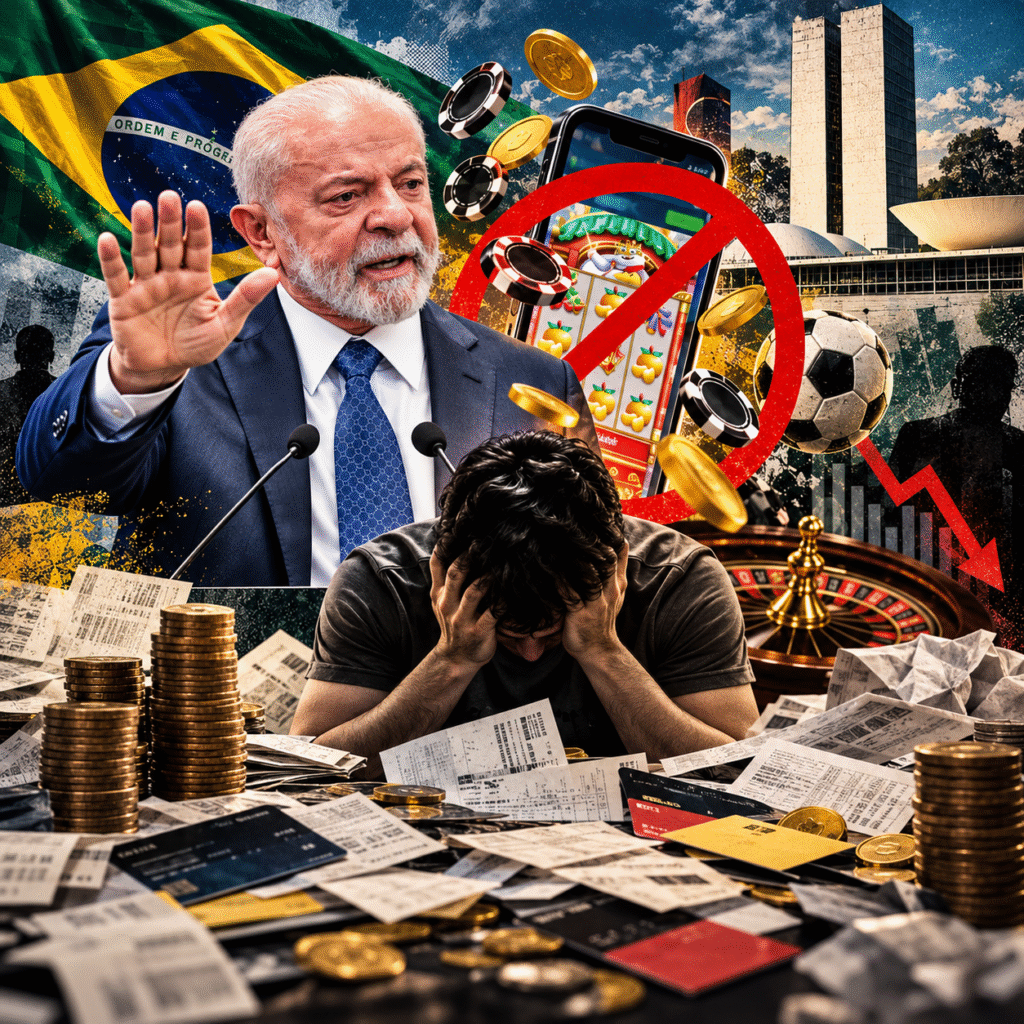
E há ainda uma sangria relativamente nova no orçamento familiar: as bets. As apostas pela internet penetraram profundamente na sociedade brasileira, facilitadas pelo telefone celular e pelo pagamento instantâneo. Para muita gente, aquilo que começa como distração termina em compulsão. O dinheiro que deveria pagar comida, aluguel, luz ou uma prestação acaba transferido para as plataformas de apostas.
Nesse ponto, já não estamos tratando apenas de economia. Quando a aposta se transforma em compulsão, destrói o orçamento, provoca conflitos familiares e leva pessoas a se endividarem para continuar jogando, torna-se também um problema de saúde pública. A intervenção do Estado, portanto, não é apenas justificável: é necessária.
É nesse contexto que deve ser compreendida a medida provisória editada pelo presidente Lula, proibindo as bets e estabelecendo também um plano para os devedores.
Cannabrava | O problema não é a dívida. É o custo da dívida para os devedores
São duas faces de um mesmo problema: de um lado, impedir que as apostas continuem drenando a renda das famílias; de outro, criar condições para que milhões de brasileiros já soterrados pelas dívidas possam renegociar seus compromissos e recuperar sua capacidade econômica.
Um país em que dezenas de milhões de pessoas trabalham apenas para pagar contas, juros e prestações não consegue construir um mercado interno vigoroso nem oferecer qualidade de vida à sua população.
Resolver o endividamento não é premiar o caloteiro. É reconhecer que, quando a renda de milhões não consegue mais pagar os compromissos assumidos, o problema deixou de ser individual e passou a ser econômico, social e político.
As opiniões expressas neste artigo não refletem, necessariamente, a opinião da Diálogos do Sul Global.