
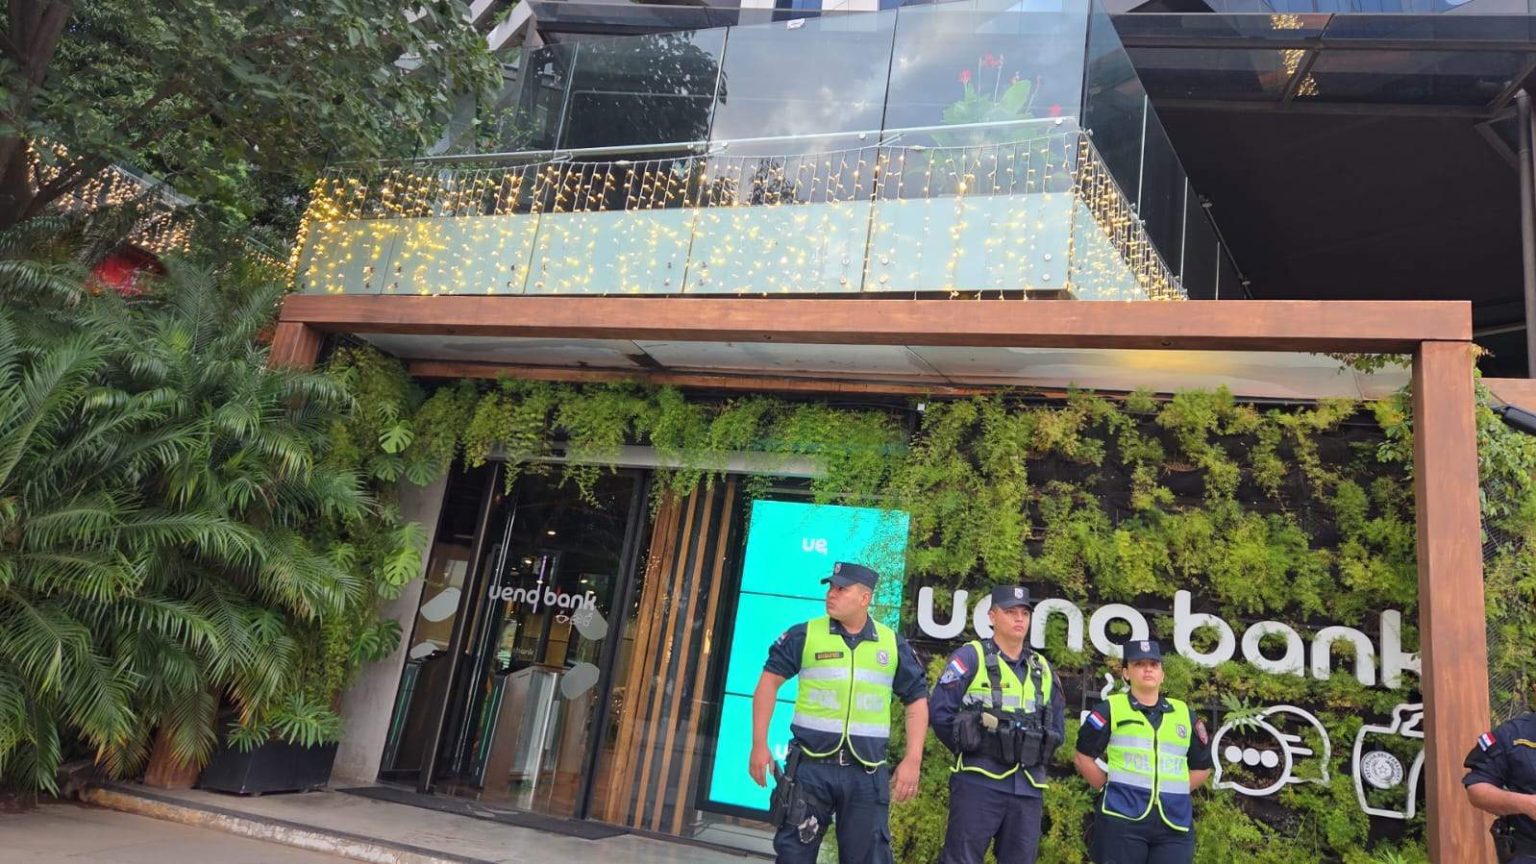
A decisão do Banco Central do Paraguai (BCP) de intervir e suspender as operações do Ueno Bank — uma das instituições mais influentes do país, com cerca de três milhões de clientes — desencadeou um verdadeiro terremoto econômico e uma crise política no país vizinho.
Entre o congelamento de depósitos, a exposição de fundos públicos de aposentados e o tremor institucional que respinga no governo, o caso abre questionamentos urgentes sobre a fragilidade do modelo financeiro, as zonas cinzentas da regulamentação digital e os reflexos para o Cone Sul.
Um congelamento generalizado de depósitos?
Do ponto de vista operacional, a medida adotada pelo BCP, sob a direção de Carlos Carvallo, consistiu no início de um processo de resolução, após a detecção de uma grave insuficiência de capital, problemas severos de liquidez e uma carteira irregular de créditos concedidos a empresas vinculadas ao grupo controlador.
Ainda que as autoridades evitem utilizar o termo técnico e prefiram falar em um “processo de reorganização e balanço de exclusão”, na prática, os poupadores e as instituições tiveram seus fundos congelados e ficaram impossibilitados de operar livremente, o que provocou longas filas em frente às agências e até confrontos com a polícia no centro de Assunção.
Protestos no Paraguai: bloqueios indígenas e marchas da Geração Z revelam crise histórica de direitos
O pânico se intensificou porque o impacto não afetou apenas pequenos poupadores, mas também, de maneira alarmante, recursos públicos estratégicos: cerca de 380 milhões de dólares pertencentes ao Instituto de Previdência Social (IPS) — que salvaguarda os fundos de aproximadamente 32 mil aposentados —, além de créditos da Administração Nacional de Eletricidade (ANDE), a empresa estatal de energia elétrica, e da binacional Itaipu, ficaram presos no epicentro do colapso.
Embora o BCP tenha ativado o Fundo de Garantia de Depósitos (que cobre até 75 salários mínimos, equivalentes a cerca de 228,3 milhões de guaranis ou aproximadamente 38.600 dólares), a incerteza recai sobre os depositantes, as empresas e os órgãos públicos cujos saldos superam em muito esse limite.
A Presidência no olho do furacão
A instituição esteve historicamente ligada ao Grupo Vázquez, conglomerado com o qual o presidente Santiago Peña manteve vínculos empresariais até antes de assumir a Presidência.
Embora o entorno presidencial tenha se esforçado para desvincular o mandatário da propriedade acionária do banco, a oposição não demorou a explorar politicamente o cenário.
As críticas também recaíram sobre o presidente do BCP, Carlos Carvallo — que assumiu responsabilidades relacionadas ao próprio banco —, cuja renúncia formal foi apresentada em meio à crise para amenizar o clima de suspeitas, embora ele permaneça temporariamente no cargo para solucionar a situação.
A crise também atingiu diretamente o governo. Nesta quinta-feira (5), o presidente Santiago Peña anunciou que apresentará sua renúncia ao cargo, em meio à pressão política provocada pelo fechamento do Ueno Bank e aos protestos de poupadores. A decisão, segundo informou a imprensa, ainda dependia da análise do Congresso paraguaio. Na Câmara dos Deputados, o processo de impeachment contra Peña foi aprovado por unanimidade, com 78 votos favoráveis. O Senado ainda precisava se pronunciar sobre o afastamento. A crise bancária, portanto, transformou-se também em uma crise institucional que ameaça a continuidade do governo.
Pode repercutir na região?
No momento, analistas internacionais consideram limitado o risco de contágio sistêmico para os países vizinhos, como Argentina e Brasil, em termos macroeconômicos diretos, já que o Paraguai vinha apresentando indicadores de estabilidade fiscal e monetária que o diferenciavam do restante da turbulenta conjuntura sul-americana.
No entanto, o episódio funciona como um sinal de alerta para o frágil mercado de crédito regional. Expõe os riscos da digitalização bancária, em particular os relacionados às empresas de tecnologia financeira, como Mercado Pago, Ualá e outras plataformas argentinas.
Seja como for, diferentemente dessas plataformas, o Ueno Bank operava como uma instituição bancária tradicional, regulamentada pela Lei de Bancos, com licenças para captar grandes volumes de depósitos, inclusive recursos do patrimônio público, e conceder empréstimos complexos.
Em contraposição, a maior parte dos recursos depositados em carteiras virtuais na Argentina — como o dinheiro mantido em contas e aplicado em fundos comuns de investimento de curto prazo — não constitui tecnicamente depósitos bancários tradicionais, mas participações em carteiras de ativos líquidos (fundos de investimento), administradas por sociedades gestoras e mantidas sob custódia de instituições regulamentadas, como bancos de primeira linha.
Ainda falta saber quais impactos de médio e longo prazo o colapso do Ueno Bank deixará. Não obstante, há uma lição que o sistema financeiro sul-americano deveria aprender: a modernização digital e a inclusão financeira acelerada não eliminam os riscos clássicos do capitalismo concentrado; pelo contrário, digitalizam esses riscos, amplificam-nos e aceleram-nos na velocidade de um clique.
Nota da redação: Este texto foi atualizado e editado em razão dos novos acontecimentos políticos no Paraguai, incluindo o anúncio de renúncia do presidente Santiago Peña.